












Przez lata niezależność finansowa kobiet była utożsamiana przede wszystkim z własnym dochodem. Liczyły się dobra praca, awans, rozwijająca się firma i coraz wyższe zarobki. Był to ważny etap, jednak dzisiaj samo zarabianie pieniędzy przestaje wystarczać.
Coraz więcej kobiet zadaje sobie inne pytanie: co zrobić z wypracowanym kapitałem, aby za kilka lub kilkanaście lat nie być całkowicie zależną od własnej pracy? Właśnie w tym miejscu zaczyna się rozmowa o inwestowaniu, ochronie oszczędności i świadomym budowaniu majątku.
Polki interesują się inwestowaniem, ale rzadziej przechodzą do działania
Kobiety mają coraz łatwiejszy dostęp do wiedzy, aplikacji finansowych i produktów inwestycyjnych. Mimo to nadal podchodzą do rynku ostrożniej niż mężczyźni.
Według danych przytoczonych w Finansowym Barometrze ING zainteresowanie inwestowaniem deklaruje 68 proc. kobiet i 81 proc. mężczyzn. Jednocześnie 32 proc. Polek przyznaje, że inwestycje w ogóle ich nie interesują. Wśród mężczyzn podobnej odpowiedzi udzieliło 19 proc. badanych.
Na pierwszy rzut oka można byłoby więc uznać, że kobiety po prostu rzadziej interesują się rynkiem finansowym. Inne dane pokazują jednak bardziej złożony obraz.
W Ogólnopolskim Badaniu Inwestorów wyodrębniono grupę osób, które jeszcze nie inwestują, ale już interesują się rynkiem. Stanowią one 21 proc. badanych. W tej grupie dominują dobrze wykształcone kobiety między 35. a 49. rokiem życia, często znajdujące się w najlepszym okresie kariery zawodowej
Nie zawsze chodzi więc o brak pieniędzy lub zainteresowania. Wiele kobiet ma już oszczędności i wiedzę, ale nadal nie podejmuje pierwszej decyzji inwestycyjnej.
Kobiety chcą najpierw zrozumieć, w co inwestują
Na rynku finansowym ostrożność często przedstawiana jest jako wada. Powtarza się, że osoba, która wcześniej zaczęła, mogła więcej zarobić, a ta, która zbyt długo analizowała sytuację, przegapiła okazję.
Tymczasem ostrożniejsze podejście ma również zalety. Kobiety częściej wybierają strategie długoterminowe, wykonują mniej transakcji i rzadziej nastawiają się na szybką spekulację. Przed podjęciem decyzji chcą wiedzieć, co kupują, jakie ryzyko wiąże się z inwestycją oraz co może wydarzyć się w mniej optymistycznym scenariuszu.
Takie podejście może chronić przed impulsywnymi decyzjami, podążaniem za chwilową modą oraz lokowaniem pieniędzy w produktach, których działania inwestorka nie rozumie.
Kiedy ostrożność zamienia się w bezczynność?
Problem zaczyna się wtedy, gdy potrzeba zdobywania wiedzy prowadzi do ciągłego odkładania decyzji. Można przez kilka lat czytać o funduszach ETF, obserwować ceny nieruchomości, słuchać podcastów finansowych i nadal uważać, że przed rozpoczęciem inwestowania trzeba dowiedzieć się więcej.
Rynek nigdy nie daje jednak stuprocentowej pewności. Nie istnieje moment, w którym znikną wszystkie wątpliwości, a przyszłe wyniki inwestycji staną się przewidywalne.
Jedną z największych barier może być przekonanie, że przed podjęciem pierwszej decyzji trzeba zostać ekspertką. Tymczasem ważniejsze jest poznanie podstaw, określenie celu, zrozumienie ryzyka i niewkładanie pieniędzy w coś tylko dlatego, że dany produkt stał się popularny w mediach społecznościowych.
Dobrze zarabiać nie zawsze znaczy być zamożną
To rozróżnienie jest szczególnie istotne dla kobiet, które osiągnęły zawodowy sukces. Można mieć wysoką pensję, dobrze prosperującą firmę i komfortowy poziom życia, a jednocześnie nie zbudować znaczącego majątku.
Zarobki pokazują, ile pieniędzy wpływa na konto. Majątek mówi natomiast o tym, jaka część tych pieniędzy została zachowana i zaczęła pracować niezależnie od codziennej aktywności zawodowej.
Różnicę najlepiej pokazuje proste pytanie: co stałoby się z naszym poziomem życia, gdybyśmy przez rok nie mogły pracować? Wysokie dochody nie zawsze oznaczają finansowe bezpieczeństwo, jeżeli większość pieniędzy przeznaczana jest na bieżące wydatki.
Własna firma nie powinna być jedynym planem na przyszłość
Dla przedsiębiorczyń sytuacja bywa jeszcze bardziej skomplikowana. Właścicielka rozwijającej się firmy często inwestuje niemal każdą nadwyżkę w działalność. Zatrudnia pracowników, zwiększa budżet marketingowy, kupuje sprzęt, rozwija produkt albo otwiera kolejny lokal.
Firma rośnie, ale wraz z nią zwiększa się koncentracja majątku w jednym miejscu. Dla wielu kobiet biznes jest jednocześnie źródłem dochodu, najważniejszym składnikiem majątku i planem emerytalnym.
Taki model może działać przez lata. Ryzyko pojawia się wtedy, gdy firma zaczyna mieć problemy, zmienia się sytuacja na rynku lub właścicielka nie chce już pracować w dotychczasowym tempie.
Dojrzałe podejście do finansów nie polega wyłącznie na szukaniu sposobów na zwiększenie dochodów. Obejmuje również odpowiedź na pytanie, jak część zarabianych pieniędzy przekształcać w majątek, który nie jest całkowicie uzależniony od jednej firmy lub wykonywanej pracy.
Osobiste Konta Inwestycyjne mogą zachęcić do pierwszego kroku
Od 1 stycznia 2027 roku mają zacząć działać Osobiste Konta Inwestycyjne, czyli OKI. Prezydent podpisał ustawę wprowadzającą to rozwiązanie 13 sierpnia 2026 roku. Konta mają ułatwić inwestowanie i oszczędzanie na preferencyjnych zasadach podatkowych. Ustawa o OKI została uchwalona przez Sejm 3 lipca 2026 roku, a następnie podpisana przez prezydenta.
Zwolnienie ma objąć aktywa inwestycyjne do wartości 100 tys. zł. W ramach tego limitu część oszczędnościowa będzie mogła wynosić maksymalnie 25 tys. zł. Zyski mieszczące się w ustawowym limicie nie będą objęte podatkiem od zysków kapitałowych, nazywanym podatkiem Belki.
Ministerstwo Finansów szacuje, że dzięki temu rozwiązaniu do 2040 roku na polski rynek finansowy może trafić dodatkowo około 74 mld zł.
OKI nie sprawią oczywiście, że każda osoba obawiająca się inwestowania natychmiast zbuduje zdywersyfikowany portfel. Mogą jednak usunąć część barier i ponownie skierować uwagę na pytanie, dlaczego tak wiele pieniędzy pozostaje wyłącznie na nieoprocentowanych lub nisko oprocentowanych rachunkach.
Nie istnieje jedna strategia odpowiednia dla wszystkich kobiet
Rozmowa o inwestowaniu nie powinna tworzyć presji, że każda osoba musi posiadać rachunek maklerski, fundusze ETF i mieszkanie na wynajem. Takie podejście byłoby równie nierozsądne jak przekonanie, że wszystkie oszczędności należy trzymać na zwykłym koncie.
Nie ma jednej właściwej strategii dla wszystkich kobiet. Inne cele ma trzydziestolatka, która dopiero buduje swój pierwszy kapitał. Inne przedsiębiorczyni przygotowująca firmę do sprzedaży, a jeszcze inne kobieta po pięćdziesiątce, której zależy przede wszystkim na ochronie zgromadzonego majątku.
Jedna osoba wybierze fundusze ETF, druga obligacje, trzecia nieruchomości, a kolejna zdecyduje się przeznaczyć część środków na rozwój firmy. Najważniejsze, aby wybór odpowiadał sytuacji finansowej, celom, wiedzy i akceptowanemu poziomowi ryzyka.
Brak działania także jest decyzją. Pieniądze pozostawione przez dziesięć lat na zwykłym rachunku również stanowią element strategii finansowej, nawet jeśli ich właścicielka nigdy nie nazwała tego w ten sposób.
Kobiety chcą nie tylko zarabiać, lecz także budować majątek
Zmianę podejścia do kobiecych finansów widać również w tematyce wydarzeń biznesowych. Coraz rzadziej koncentrują się one wyłącznie na zwiększaniu przychodów, negocjowaniu wynagrodzeń czy zakładaniu własnej firmy.
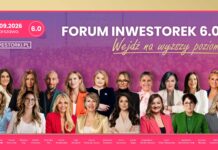
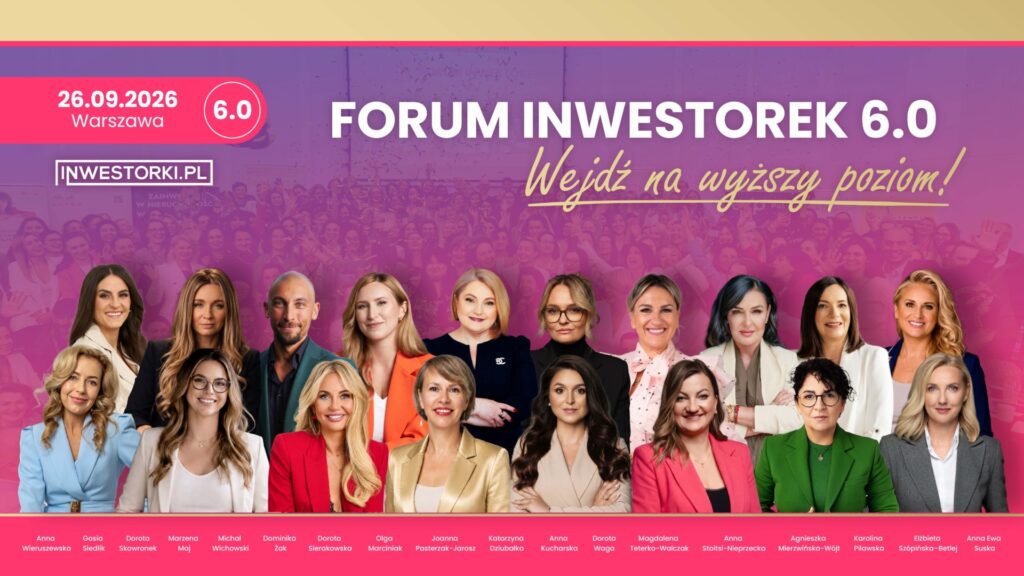
Podczas szóstej edycji Forum Inwestorek, zaplanowanej na 26 września 2026 roku w Warszawie, rozmowy będą skupione na trzech obszarach: inwestycjach kapitałowych, nieruchomościach i skalowaniu biznesu. W programie znalazły się zagadnienia dotyczące funduszy ETF, akcji, ochrony majątku oraz rozwijania firmy bez konieczności samodzielnego wykonywania wszystkich zadań. Forum Inwestorek 6.0 odbędzie się w Renaissance Warsaw Airport Hotel.
Jeszcze kilka lat temu treści kierowane do przedsiębiorczych kobiet odpowiadały przede wszystkim na pytania: jak odważyć się założyć firmę, jak więcej zarabiać i jak negocjować wynagrodzenie. Dzisiaj kobieta, która osiągnęła już zawodowy sukces, potrzebuje innej rozmowy.
Nie o tym, jak pracować jeszcze więcej. Nie o kolejnej rzeczy, na którą wreszcie może sobie pozwolić. I nie o jednej magicznej inwestycji, która natychmiast przyniesie finansową wolność.
Potrzebuje wiedzieć, jak stopniowo zamieniać dochody z pracy lub firmy w aktywa, które mogą wspierać ją także wtedy, gdy zdecyduje się zwolnić tempo. Prawdziwa niezależność finansowa nie zaczyna się bowiem w chwili, gdy kobieta dobrze zarabia. Zaczyna się wtedy, gdy może zdecydować, że przez pewien czas nie musi.
Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.